¿Puedo vender mi vivienda por debajo del valor de referencia catastral?
Rosalía Martín Experta Patrimonial
Última actualización: 2026-10-14
Rosalía Martín Experta Patrimonial
Última actualización: 2026-10-14
Sí. El valor de referencia catastral no establece un precio mínimo de venta.
El propietario puede acordar con el comprador el precio de transmisión de su vivienda, aunque sea inferior al valor de referencia fijado por la Dirección General del Catastro.
Ahora bien, hay que distinguir dos cuestiones:
El precio de compraventa es la cantidad que comprador y vendedor acuerdan pagar por el inmueble.
El valor de referencia catastral es un valor determinado por el Catastro que se utiliza, entre otras finalidades, para establecer la base imponible de determinados impuestos.
Si quieres conocer por qué una misma vivienda puede tener distintos valores, te lo explico en Una vivienda. Cuatro cifras. ¿Cuál es su valor real?.
Por tanto, vender por debajo del valor de referencia no es, por sí mismo, una irregularidad.
La diferencia puede aparecer al calcular los impuestos de la operación, especialmente el Impuesto sobre Transmisiones Patrimoniales (ITP) que, con carácter general, corresponde pagar al comprador de una vivienda usada.
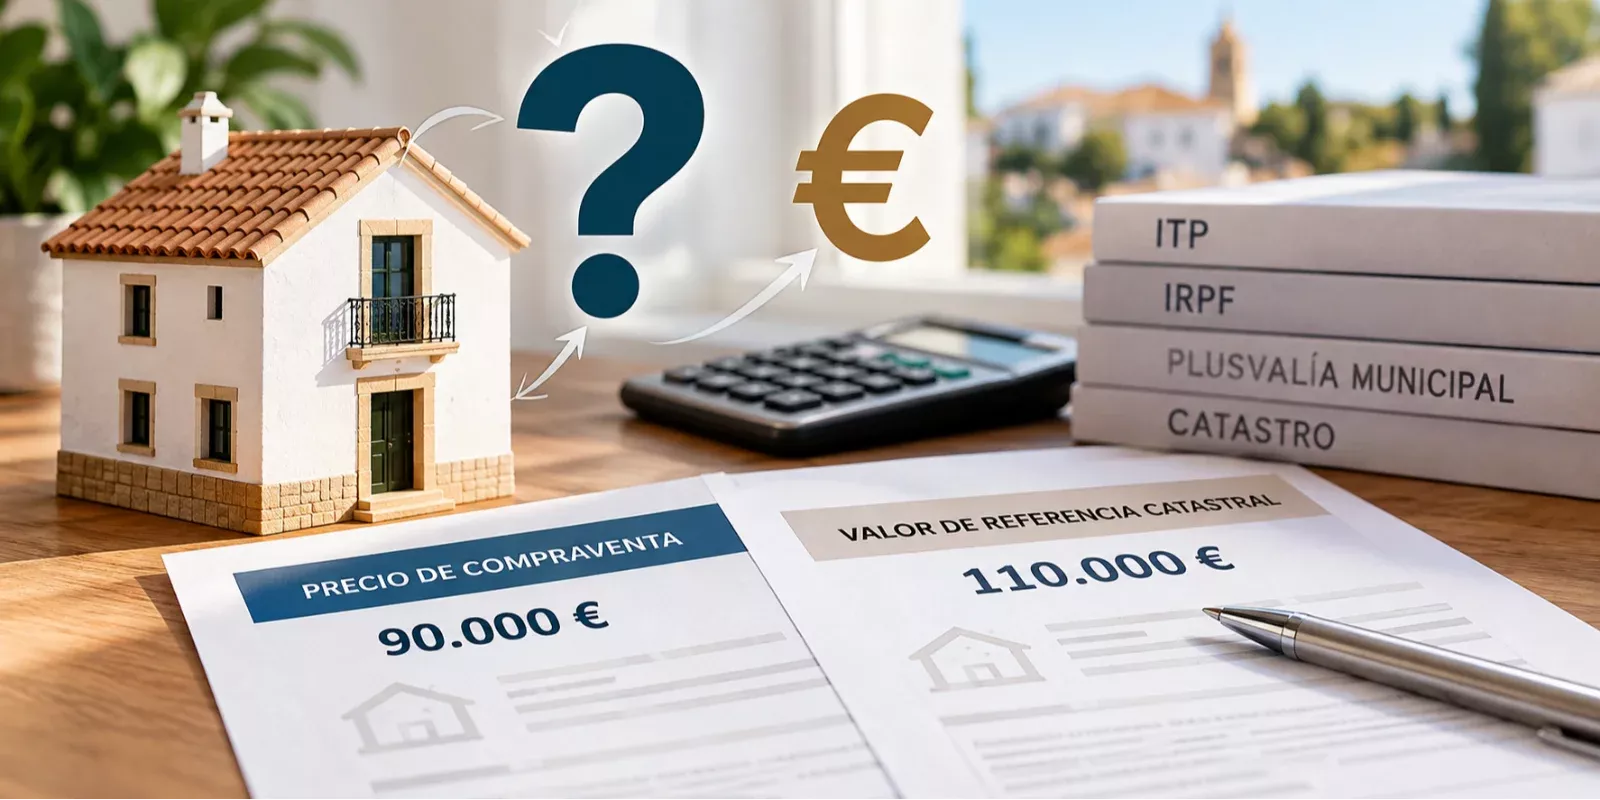
Imaginemos una compraventa de vivienda usada en Andalucía con estos datos:
Precio de compraventa: 90.000 €
Valor de referencia catastral: 110.000 €
Diferencia entre ambos valores: 20.000 €
La operación puede realizarse por los 90.000 € acordados. Sin embargo, esa diferencia tiene consecuencias fiscales que conviene conocer.
En una compraventa de vivienda usada sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP), la base imponible se determina, con carácter general, por el mayor de estos tres importes: valor de referencia, valor declarado o precio pactado.
En nuestro ejemplo, el comprador pagará 90.000 € por la vivienda, pero deberá calcular el ITP sobre 110.000 €.
Aplicando el tipo general del 7 % vigente en Andalucía:
| Concepto | Importe |
|---|---|
| Precio de compraventa | 90.000 € |
| Valor de referencia | 110.000 € |
| Base imponible del ITP | 110.000 € |
| ITP al 7 % | 7.700 € |
Si el impuesto se calculara sobre el precio de compraventa, ascendería a 6.300 €.
La diferencia sería de 1.400 € más en impuestos.
Este ejemplo utiliza el tipo general de Andalucía, sin aplicar posibles tipos reducidos o beneficios fiscales.
El vendedor no paga el ITP de esta operación, pero puede tener otras obligaciones fiscales.
En particular, deberá determinar si la transmisión genera una ganancia o pérdida patrimonial a efectos del IRPF.
Para calcularla no basta con comparar el precio de venta con el valor de referencia catastral. Hay que tener en cuenta los valores de adquisición y transmisión, los gastos fiscalmente computables y las reglas aplicables.
Además, a efectos del IRPF, el valor de transmisión no puede ser inferior al valor normal de mercado.
Por tanto, vender por debajo del valor de referencia no significa automáticamente que el vendedor deba tributar en el IRPF por ese valor, ni tampoco que pueda declarar cualquier importe sin justificación.
También habrá que examinar, cuando corresponda, el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido como plusvalía municipal.
El valor de referencia catastral se determina a partir de información del mercado inmobiliario y de los criterios establecidos por la Dirección General del Catastro.
Sin embargo, no todas las viviendas presentan las mismas características ni se encuentran en idéntico estado de conservación.
Una vivienda que necesita una reforma integral, que presenta deficiencias importantes o que tiene circunstancias particulares puede tener un valor de mercado inferior al valor de referencia asignado.
¿Significa eso que el propietario o el comprador tienen que aceptar ese valor sin posibilidad de discutirlo?
No necesariamente.
Sí. La normativa permite discutir el valor de referencia cuando se considera que no refleja adecuadamente el valor de mercado del inmueble.
En una compraventa sujeta a ITP, existen principalmente dos vías:
Presentar la autoliquidación utilizando el valor de referencia y solicitar posteriormente la rectificación, aportando los argumentos y pruebas que justifiquen la discrepancia.
Declarar una base imponible inferior al valor de referencia y, si la Administración practica una liquidación, impugnarla mediante el procedimiento correspondiente.
La elección de una u otra vía debe estudiarse previamente, teniendo en cuenta sus consecuencias, los plazos y la documentación disponible.
Cuando se cuestiona el valor de referencia, no basta con afirmar que la vivienda vale menos.
Es importante disponer de documentación que permita justificar sus características reales, su estado de conservación y las circunstancias que pueden afectar a su valor.
Un informe de valoración debidamente fundamentado puede aportar elementos técnicos útiles para sostener esa discrepancia, aunque no garantiza por sí solo que la Administración acepte el valor propuesto.
El valor de referencia es un dato fiscal, pero no sustituye al análisis individualizado de una vivienda.
No. El valor de referencia no establece un precio mínimo de compraventa. Comprador y vendedor pueden acordar un precio inferior, siempre que la operación sea real y se cumplan las obligaciones legales y fiscales correspondientes.
En una compraventa de vivienda usada sujeta a ITP, el impuesto corresponde al comprador. Si el valor de referencia supera el precio pactado, con carácter general se utilizará el primero como base imponible, salvo que el valor declarado sea superior.
Sí. La Administración tributaria puede comprobar los valores declarados cuando proceda. Además, el IRPF del vendedor tiene sus propias reglas para determinar el valor de transmisión, que no debe confundirse con la base imponible del ITP.
Sí, a través de los procedimientos tributarios previstos. Para ello conviene disponer de documentación que justifique por qué el valor asignado no refleja las características y circunstancias reales del inmueble.
El precio que estamos dispuestos a aceptar por una vivienda no siempre coincide con su valor de mercado ni con el valor utilizado para calcular determinados impuestos.
Por eso, antes de cerrar una compraventa, conviene conocer esas diferencias y sus posibles consecuencias para comprador y vendedor.
En Una vivienda. Cuatro cifras. ¿Cuál es su valor real? explico por qué una misma propiedad puede tener distintos valores según la finalidad para la que necesitemos conocerlos.
Y si necesitas analizar las circunstancias concretas de un inmueble, puedes consultar mi servicio de Tasaciones y valoraciones.
Preguntar no cuesta nada y evita líos innecesarios.
¿Se puede vender una vivienda si Catastro y Registro no coinciden?
Que Catastro y Registro no coincidan no significa necesariamente que una vivienda no pueda venderse. La clave está en saber qué diferencia existe, si afecta a la operación y si conviene resolverla antes de encontrar comprador.
Cómo valorar una vivienda: métodos, factores y límites de cada cálculo
Valorar una vivienda no consiste solo en mirar anuncios. El método adecuado depende del inmueble y del objetivo de la valoración. Te explico los principales criterios, qué datos conviene analizar y por qué una estimación orientativa no sustituye una valoración profesional.
Vas a vender una vivienda? Estos son los impuestos que debes conocer
Vender una vivienda puede generar obligaciones fiscales. Te explico de forma sencilla cómo funcionan el IRPF y la plusvalía municipal, qué gastos influyen en el cálculo y qué situaciones especiales conviene revisar antes de vender.

